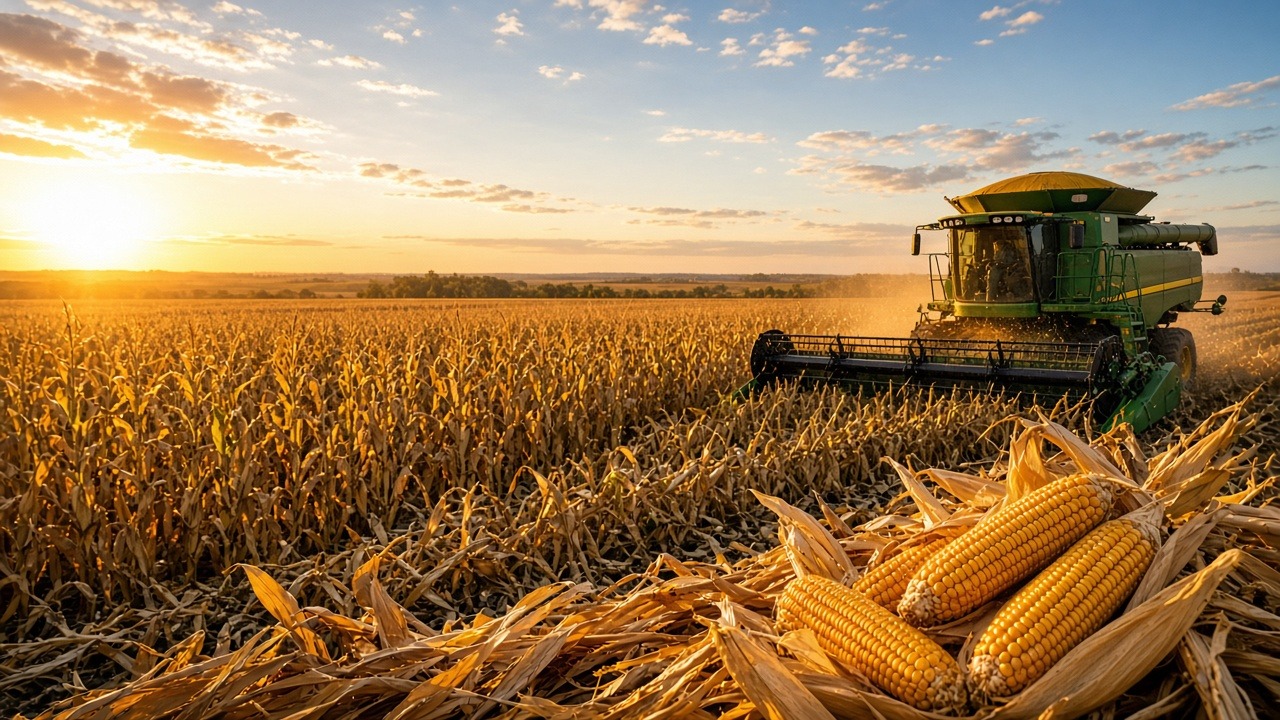
Agtechs estrangeiras capitalizadas costumam acertar a tecnologia e errar a ordem: espalham revendas, contratos e estados antes de decidir que subsidiária querem ter no Brasil. O dinheiro compra velocidade — não compra desenho.
Marcos é o country manager de uma agtech europeia no Brasil. A matriz acabou de fechar uma rodada, e o e-mail que chega de Berlim — ou de Amsterdã, tanto faz — é curto: o Brasil é prioridade, e a meta de hectares para o próximo ano dobrou. Marcos tem um produto que funciona, um escritório pequeno em São Paulo, um técnico em Goiás e uma lista de revendas, cooperativas e consultores agronômicos que querem conversar.
Ele faz o que qualquer executivo competente faria com essa mensagem: acelera. Em seis semanas, assina três acordos de distribuição. Cada um tem uma margem, uma exclusividade e um prazo diferentes, porque cada parceiro chegou com a própria minuta, e discutir cláusula parecia perder tempo de safra. As primeiras áreas entram, os primeiros relatórios saem bonitos, a matriz comemora.
No primeiro fechamento trimestral, vem a pergunta que ninguém tinha feito antes: quanto o Brasil vai consumir de caixa até o ponto de equilíbrio? Marcos tem a resposta por revenda. Sabe quanto cada parceiro vendeu, quanto deve, quanto pede de desconto. Não tem a resposta para a subsidiária.
Nada ali estava errado isoladamente. O problema é que o canal foi desenhado contrato a contrato, e a empresa ficou com o formato que os parceiros lhe deram.
Capital acelera tudo — inclusive os erros de desenho
Uma rodada na matriz muda o relógio da operação local. O que antes era um plano de dois ou três anos vira meta para o ano que vem, e a meta chega em área, receita ou número de clientes — quase nunca em modelo de operação. A pergunta "como vamos crescer aqui?" é substituída por "quanto vamos crescer aqui?", e a segunda parece mais urgente porque tem um número.
O reflexo comum, nesse momento, é tratar "abrir canal" como sinônimo de "crescer". Cada revenda nova é uma bandeira no mapa, cada cooperativa interessada é uma região conquistada. Só que cada parceiro novo é, na prática, uma decisão estrutural tomada como se fosse comercial. Ele define quem atende o produtor, a que preço, em que território, com que suporte e por quanto tempo. Somadas, essas decisões desenham a empresa — sem que ninguém tenha sentado para desenhá-la.
O capital não cria esse problema; ele o amplifica. Uma empresa sem dinheiro erra devagar, porque cada passo custa caro e obriga a pensar. Uma empresa capitalizada consegue errar rápido e em vários estados ao mesmo tempo. E erros de canal têm uma característica cruel: só aparecem depois, quando já estão assinados.
Velocidade sem desenho não é escala. É dispersão com CNPJ.
Canal não é lista de parceiros; é uma escolha de quem fica com o cliente
Quando se fala em canal no agro, a tendência é imaginar uma lista: revendas aqui, cooperativas ali, alguns consultores, talvez venda direta para os maiores. Como se fossem variações de um mesmo caminho até o produtor. Não são. Revenda de insumos, distribuidor de máquinas, consultor agronômico e venda direta a grandes grupos ou usinas são modelos econômicos diferentes, com lógicas de margem, de relacionamento e de risco que não se misturam bem.
Antes de qualquer contrato, há três perguntas que você precisa conseguir responder sem hesitar. A primeira: quem detém o relacionamento — e o dado — do produtor? Numa tecnologia que vive de informação de campo, isso não é detalhe; é o ativo. A segunda: quem dá o suporte técnico quando o equipamento falha no meio do plantio, e quem paga por isso? A terceira: quem carrega estoque e quem carrega crédito? No agro, vender é fácil; receber na safra é outra conversa.
Há ainda a conta que só aparece quando se olha estado a estado. Frete, tributação na circulação de mercadorias e o calendário de cada cultura mudam a margem de um mesmo canal de uma região para outra. E a transição tributária em curso no país transforma essa margem em variável, não em constante: o canal que fecha a conta hoje pode não fechar daqui a alguns anos, e o contrato assinado agora vai atravessar essa mudança.
Por isso o contraste que vale guardar é simples: parceiro não é canal. Parceiro é uma empresa com quem você assina. Canal é a decisão sobre como o seu produto chega ao cliente, quem fica com ele e quem ganha o quê no caminho. Você pode ter dez parceiros e nenhum canal.
A subsidiária precisa de cenários, não de uma meta
A matriz pensa em moeda forte e em trimestre. O campo brasileiro paga em safra, com prazo longo e risco de crédito que varia com o clima, o câmbio e o preço da commodity. Entre esses dois relógios está a subsidiária — e, na maioria das vezes, ela recebe uma meta em vez de um modelo.
Uma meta diz aonde chegar. Não diz quanto custa chegar, nem o que acontece se o caminho mudar. É por isso que a operação local precisa, no mínimo, de três cenários: um base, um de aceleração e um de freio. Cada um com o consumo de caixa projetado, o capital de giro que o canal escolhido exige e o ponto de equilíbrio da operação brasileira. Não é um exercício acadêmico; é a ferramenta que permite dizer "sim" ou "ainda não" a um parceiro novo com algum fundamento.
Há uma decisão anterior aos números, e que muita empresa adia: qual é o papel da subsidiária? Ela pode ser um braço comercial enxuto, que vende e coordena parceiros. Pode ser uma operação com estoque, assistência técnica e equipe de campo própria. Pode ser uma plataforma regional, base para a América Latina. Cada papel pede estrutura, gente, contratos e capital diferentes — e misturar os três por inércia é a forma mais cara de não escolher nenhum.
Sem cenário, toda conversa com a matriz vira justificativa. Com cenário, vira decisão.
O contrato de distribuição é onde a estratégia vira obrigação
Se o canal é uma decisão estratégica, o contrato de distribuição é o lugar onde ela deixa de ser intenção e passa a ser obrigação. Exclusividade territorial, metas mínimas, preço de repasse, propriedade dos dados do produtor, regras de saída do parceiro: cada uma dessas cláusulas congela uma parte do modelo de canal, muitas vezes por anos.
O risco está na origem da minuta. Quando cada parceiro chega com o próprio documento e a empresa, com pressa, aceita ajustes pontuais, o que se assina não é o canal que a empresa escolheu — é o canal que cada parceiro preferia. Uma exclusividade generosa em um estado impede a entrada de um modelo melhor depois. Uma cláusula vaga sobre dados entrega ao distribuidor justamente o ativo que sustenta o produto. Aceitar a minuta de cada um, na prática, é terceirizar o desenho do canal.
O caminho oposto não é burocratizar. Contratos padronizados por tipo de canal — um modelo para revenda, outro para consultor, outro para venda direta — aceleram o comercial em vez de travá-lo. A negociação passa a girar em torno de poucas variáveis, previstas de antemão, e o time local ganha clareza sobre o que pode e o que não pode conceder. É aqui, também, que entram o olhar jurídico e o tributário, cedo o suficiente para moldar o desenho, e não tarde demais para apenas revisá-lo.
O contrato não deveria inventar a estratégia. Deveria registrá-la.
A ordem certa: desenho, números, contrato, expansão
Juntando as peças, a sequência que protege a escala é menos glamourosa do que a pressão da matriz sugere, mas muito mais barata. Primeiro, escolher o modelo de canal por tipo de cliente: quem atende o grande produtor, quem atende o médio, onde faz sentido cooperativa, onde faz sentido venda direta. Segundo, modelar os cenários da subsidiária com esse canal dentro, para saber quanto cada escolha consome de caixa e de gente. Terceiro, padronizar contratos coerentes com as duas decisões anteriores. Só então, quarto, abrir estados e parceiros — agora com critério para dizer não.
Nada disso exige meses de paralisia. Exige algumas semanas de decisão antes de anos de execução. E há um sinal simples para saber se a ordem já se inverteu na sua operação: quando alguém pergunta quanto o Brasil consome de caixa, a resposta só existe parceiro a parceiro. Se é assim, o canal está governando a empresa, e não o contrário.
A virada, no fim, é de diagnóstico. Quando a expansão emperra, a explicação habitual é o mercado — o produtor conservador, a safra ruim, a concorrência. Às vezes é. Mas, em agtechs bem capitalizadas e com produto validado, o gargalo raramente é a tecnologia ou o mercado. É a ordem das decisões.
O agro brasileiro não pune quem chega com produto bom; pune quem chega sem saber que empresa quer ser aqui. O capital de uma rodada compra tempo. Usar esse tempo para desenhar o canal antes de assiná-lo é o que separa a expansão da dispersão.
Abraço,
Rogério Santos
Kayros Consultoria
Antes do próximo contrato
Se a sua operação no Brasil já tem parceiros, mas ainda não tem um modelo de canal e cenários que a matriz entenda, talvez a conversa comece pela ordem das decisões. Na Kayros, organizamos esse desenho — canal, cenários da subsidiária e plano de entrada — e o desenho dos contratos de distribuição quando eles forem a trava da escala.
© 2026 Kayros Consultoria · Todos os direitos reservados
Deixe o seu comentário: